چرا کارخانهها به حسابداری بهای تمامشده نیاز دارند
مدیران تولیدی با سؤالهایی روبرو هستند که پاسخ آنها در داشتن یک سیستم هزینهیابی قابل اتکا نهفته است: چه چیزی تولید این محصول را گران کرده؟ کدام خط تولید واقعاً سودآور است؟ وقتی قیمت مواد اولیه بالا میرود، قیمت فروش باید چقدر تغییر کند؟ این مقاله برای مدیران مالی و مدیران عامل شرکتهای تولیدی ایران نوشته شده که میخواهند با نگاهی مدیریتی به ساختار هزینه و سودآوری واقعی کارخانهشان بنگرند.
در اقتصادی که نوسانهای قیمتی و تغییرات ناگهانی در هزینههای تولید جزئی از واقعیت روزمره است، نداشتن این سیستم یعنی تصمیمگیری در تاریکی. صنایع ایران که سالها با روشهای سنتی و تخمینی پیش رفتهاند، حالا با فشار رقابت و فشار هزینه بهطور همزمان مواجهاند. آشنایی با مبانی حسابداری بهای تمام شده در تولید، اولین گام برای بیرون آمدن از این تاریکی است.
وقتی قیمتگذاری بر اساس حدس است، سود هم تصادفی میشود
بسیاری از مدیران تولیدی قیمت فروش محصول را بر اساس قیمت رقبا، تجربه شخصی، یا محاسبات سرانگشتی تعیین میکنند. این روش در بازار باثبات شاید کارساز باشد، اما در محیط اقتصادی ایران که نرخ ارز و قیمت مواد اولیه میتواند ظرف چند هفته تغییر اساسی کند، چنین رویکردی ریسک بالایی به همراه دارد. وقتی بهای تمامشده واقعی محصول مشخص نیست، مدیر نمیداند با قیمت فعلی چقدر سود میکند، چه زمانی وارد زیان میشود، یا کدام محصول باید از سبد تولید حذف شود.
پیامدهای این خلأ اطلاعاتی در شرایط پرنوسان اقتصاد ایران بسیار ملموس است. گاهی کارخانهای ماهها با حجم بالا تولید میکند و در پایان دوره، صورتهای مالی نشان میدهد که سود واقعی وجود نداشته یا حتی زیان رخ داده است. بر اساس یافتههای مجله پژوهشهای حسابداری دانشگاه اصفهان، بهای تمامشده تاریخی در شرایط تورمی میتواند سود را بهصورت کاذب متورم کند؛ یعنی مدیر تصور میکند سود کرده، در حالی که واقعیت چیز دیگری است. این مسئله ریشه در نبود سیستم هزینهیابی دقیق و بهروز دارد.
حسابداری بهای تمامشده در تولید چیست و چه کاری انجام میدهد؟
حسابداری بهای تمامشده از منظر مدیریتی به یک سؤال اساسی پاسخ میدهد: تولید این محصول واقعاً چقدر برای کارخانه هزینه داشته است؟ پاسخ این سؤال نه برای گزارش مالیاتی، بلکه برای تصمیمگیری عملیاتی لازم است. به بیان ساده، این ابزار مدیریتی برنامهریزی، کنترل و نظارت بر هزینههای تولید را برای مدیران ممکن میسازد.
رویکرد مالی و مالیاتی معمولاً دنبال گزارشهای برونسازمانی با شکل قانونی است، اما رویکرد مدیریتی میخواهد بداند کدام تصمیم فردا سودآورتر است. گزارش بهای تمامشده کالای ساختهشده یکی از مهمترین گزارشهای برونسازمانی در کنار صورت سود و زیان و ترازنامه محسوب میشود، اما ارزش واقعی آن زمانی است که مدیر از آن برای تصمیمسازی داخلی هم استفاده کند. این دو کاربرد نه متضاد، بلکه مکمل یکدیگرند.
اجزای هزینه تولید محصول
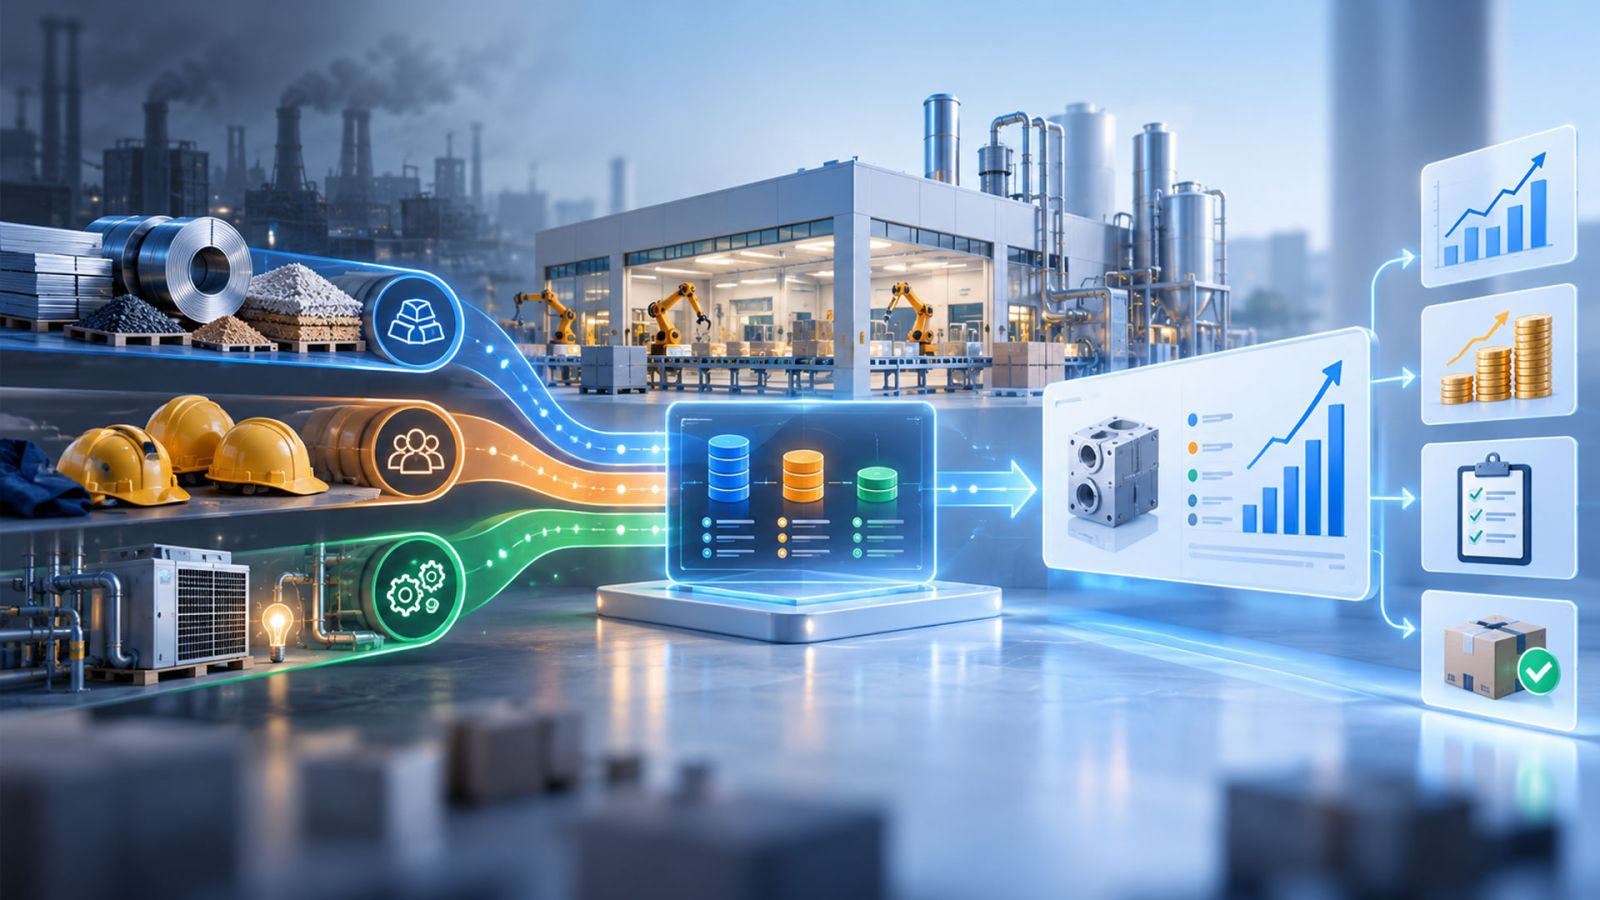
بهای تمامشده از سه جزء اصلی تشکیل میشود. مواد مستقیم مصرفی همان مواد اولیهای هستند که مستقیماً در محصول نهایی شناسایی میشوند. دستمزد مستقیم هزینه نیروی کاری است که مستقیماً در فرایند تولید دخالت دارد. سربار ساخت تمام هزینههای دیگری است که برای تولید لازم است اما نمیتوان آنها را مستقیماً به یک محصول خاص نسبت داد؛ مانند برق کارخانه، استهلاک ماشینآلات، و حقوق سرپرستان خط تولید. آشنایی با این سه جزء، پایه درک هر مفهوم پیشرفتهتری در حسابداری صنعتی است و بدون آن، اصلاح ساختار هزینه در عمل ممکن نخواهد بود.
| جزء هزینه | تعریف | مثال در کارخانه | نحوه انتساب به محصول |
|---|---|---|---|
| مواد مستقیم مصرفی | مواد اولیهای که مستقیماً در محصول نهایی شناسایی میشوند | فولاد در تولید قطعه، پارچه در تولید پوشاک | مستقیم، قابل ردیابی به هر واحد محصول |
| دستمزد مستقیم | هزینه نیروی کاری که مستقیماً در فرایند تولید دخالت دارد | حقوق اپراتور خط تولید، دستمزد جوشکار | مستقیم، قابل ردیابی به هر واحد محصول |
| سربار ساخت | سایر هزینههای ضروری تولید که نمیتوان آنها را مستقیماً به یک محصول نسبت داد | برق کارخانه، استهلاک ماشینآلات، حقوق سرپرستان | غیرمستقیم، نیاز به تخصیص بر اساس مبنای توزیع |
ساختار هزینه در واحدهای تولیدی ایران
ساختار هزینه در واحدهای تولیدی ایران ویژگیهایی دارد که آن را از سایر محیطهای صنعتی متمایز میکند. نوسان نرخ ارز تأثیر مستقیمی بر قیمت مواد اولیه وارداتی میگذارد و میتواند بهای تمامشده یک محصول را ظرف یک فصل کاملاً دگرگون کند. تغییر قیمت مواد اولیه داخلی نیز به دلیل فشارهای تورمی، خطی و قابل پیشبینی نیست. افزون بر این، هزینههای پنهانی مانند ضایعات، توقفات خط تولید، و هزینههای کیفیت اغلب در محاسبات سنتی نادیده گرفته میشوند، اما بخش قابل توجهی از هزینه واقعی را تشکیل میدهند. یک سیستم حسابداری بهای تمامشده کارآمد باید این متغیرها را بهصورت پیوسته رهگیری کند، نه اینکه در پایان دوره مالی بهصورت دستی جمعبندی شوند.
اصول حسابداری بهای تمامشده که هر مدیر باید بداند
تفکیک هزینههای ثابت و متغیر اولین اصل کلیدی است. هزینه ثابت مانند اجاره سالن تولید صرفنظر از میزان تولید ثابت میماند، اما هزینه متغیر مانند مواد اولیه مصرفی با حجم تولید تغییر میکند. این تفکیک برای تصمیمگیری درباره افزایش ظرفیت یا قیمتگذاری سفارشهای خاص حیاتی است.
تخصیص درست سربار یکی از مهمترین چالشهای محاسبه بهای تمامشده در شرکتهای چندمحصولی است. وقتی سربار بهدرستی تخصیص نیابد، یک محصول پرهزینه سودآور به نظر میرسد و محصول واقعاً سودآور ممکن است از خط تولید حذف شود.
رهگیری هزینه در مراحل تولید اصل سومی است که بدون آن، کنترل و کاهش هزینه ممکن نیست؛ باید دانست هزینه دقیقاً در کدام مرحله ایجاد میشود. از منظر چارچوب قانونی، استاندارد حسابداری شماره ۸ با عنوان «حسابداری موجودی مواد و کالا» مبنای محاسبه بهای تمامشده در شرکتهای تولیدی ایران است.
مدیری که این اصول را میداند، میتواند با اطمینان بیشتری درباره توسعه خط تولید یا حذف یک محصول تصمیم بگیرد. موضوع تفاوت هزینه های مستقیم و غیرمستقیم در تولید و همچنین نحوه تسهیم سربار تولید آنقدر مهم هستند که هر کدام در مقالهای جداگانه بهتفصیل بررسی شدهاند.
| اصل | هدف | کاربرد مدیریتی | پیامد نادیده گرفتن آن |
|---|---|---|---|
| تفکیک هزینه ثابت و متغیر | شناخت رفتار هزینه در برابر تغییر حجم تولید | قیمتگذاری سفارشهای خاص، تصمیم افزایش ظرفیت | قیمتگذاری نادرست و زیان در سفارشهای حجیم |
| تخصیص درست سربار | توزیع عادلانه هزینههای مشترک میان محصولات | ارزیابی سودآوری واقعی هر محصول در سبد تولید | حذف محصول سودآور یا نگهداری محصول زیانده |
| رهگیری هزینه در مراحل تولید | شناسایی دقیق محل ایجاد هزینه در فرایند تولید | کنترل هزینه، شناسایی گلوگاهها و کاهش اتلاف | ناتوانی در کنترل و بهبود هزینههای عملیاتی |
اهمیت حسابداری بهای تمامشده فراتر از گزارشدهی مالی است
این سیستم نه فقط برای تهیه گزارشهای مالی، بلکه برای کنترل هزینههای تولید، برنامهریزی ظرفیت، ارزیابی عملکرد واحدهای مختلف کارخانه، شناسایی گلوگاههای هزینه، و برنامهریزی دقیقتر برای خرید مواد اولیه هم به کار میرود. نکته مهم این است که هزینههای دورهای مانند بازاریابی و فروش نباید در محاسبه بهای تمامشده کالا لحاظ شوند و باید مستقیماً از سود کسر گردند؛ این تفکیک کمک میکند سودآوری واقعی عملیات تولید از سایر فعالیتها جدا دیده شود.
ارتباط این سیستم با سودآوری واقعی، نه سود کاغذی، وجه تمایز اصلی آن است. سودی که فقط روی کاغذ وجود دارد اما جریان نقدی و ارزش واقعی کارخانه را نشان نمیدهد، برای تصمیمسازی بیفایده است. کاربرد این مفاهیم پایه محدود به کارخانجات تولیدی نیست و در بانکها، بیمه، حملونقل و بیمارستانها هم استفاده میشود، اما در صنعت تولیدی ایران که با پیچیدگیهای خاص خودش دستوپنجه نرم میکند، این سیستم اهمیتی دوچندان دارد.
محدودیتهای روشهای سنتی در صنایع ایران
روشهای دستی و اکسلمحور در کارخانههایی با تنوع محصول یا حجم بالای تولید بهسرعت از کنترل خارج میشوند. یک فایل اکسل که ماه پیش درست بوده، امروز با تغییر قیمت ارز یا تغییر در ترکیب تولید ممکن است نتایجی کاملاً گمراهکننده بدهد. خطر بزرگتر این است که این اشتباهات اغلب آشکار نیستند؛ عدد نهایی منطقی به نظر میرسد اما مبتنی بر دادههای تأخیری یا ناقص است. اشتباهات رایج حسابداری بهای تمام شده در کارخانه ها بیشتر از اینکه ناشی از بیدقتی افراد باشد، ناشی از ضعف سیستماتیک روشهای دستی است.
وقتی داده با تأخیر چند هفتهای به دست مدیر میرسد، تصمیمی که بر اساس آن گرفته میشود دیگر پاسخ به واقعیت امروز نیست. در شرایطی که نوسان قیمت مواد اولیه در ایران سریع است، این تأخیر میتواند به تصمیمهای پرهزینه بینجامد. زمانی باید به سیستم تخصصی رجوع کرد که حجم تولید، تنوع محصول یا تعداد مراحل تولید از ظرفیت پردازش دستی خارج شده باشد. در چنین نقطهای، ادامه دادن با روشهای قدیمی نه صرفهجویی، بلکه ریسکپذیری بدون آگاهی است.
از مفاهیم پایه تا استقرار سیستم یکپارچه: چه زمانی باید اقدام کرد؟
یک کارخانه زمانی آماده گذر از درک مفهومی به پیادهسازی سیستماتیک است که مدیران آن بدانند دقیقاً چه اطلاعاتی نیاز دارند و روش فعلی دیگر کافی نیست. این آمادگی لزوماً به معنای خرید و راهاندازی یک سیستم بزرگ بهصورت یکجا نیست؛ گامهای تدریجی خطر اختلال در عملیات را کاهش میدهند و به تیم اجازه میدهند با سیستم جدید کنار بیایند. برای کارخانههایی که میخواهند انواع سیستم های بهای تمام شده را بررسی و انتخاب درستی داشته باشند، آشنایی با رویکردهای مختلف استقرار هم به اندازه آشنایی با خود سیستمها اهمیت دارد.
سندپرداز در طراحی سیستم S-ERP خود برای صنایع تولیدی ایران، روشی به نام استقرار حلزونی را به کار گرفته است. این رویکرد به کارخانهها امکان میدهد بدون اختلال در عملیات، بهتدریج سیستم بهای تمامشده خودکار را جایگزین روشهای دستی کنند. به جای اینکه همه چیز یکشبه تغییر کند، هر بخش از سیستم در چرخههای متوالی و کنترلشده وارد عملیات میشود. نتیجه عملی این است که کارخانه در هیچ مرحلهای بدون داده کار نمیکند و تیم مالی میتواند موازی با گذار، با سیستم جدید آشنا شود. محاسبه خودکار بهای تمامشده بدون نیاز به مداخله کاربر یا فایلهای اکسل، از مهمترین ویژگیهایی است که این سیستم برای مدیران تولیدی ایرانی فراهم میکند.
مفاهیم پایه بهای تمامشده، وقتی در قالب یک نرم افزار حسابداری مدیریت پیادهسازی میشوند، از ابزار آموزشی به موتور تصمیمسازی تبدیل میشوند. اگر کارخانه شما هنوز از روشهای دستی استفاده میکند یا دقت اطلاعات بهای تمامشده را زیر سؤال میبرید، وقت خوبی است که با تیم سندپرداز صحبت کنید. کارشناسان سندپرداز آمادهاند وضعیت فعلی کارخانه شما را بررسی کنند و مناسبترین مسیر برای رسیدن به یک سیستم هزینهیابی دقیق و یکپارچه را پیشنهاد دهند.
سؤالات متداول درباره حسابداری بهای تمام شده در تولید
- حسابداری بهای تمامشده در تولید چیست؟
سیستمی است که هزینه واقعی تولید هر محصول را از طریق ردیابی مواد مستقیم، دستمزد مستقیم و سربار ساخت محاسبه میکند. این اطلاعات برای قیمتگذاری، کنترل هزینه و تصمیمگیری مدیریتی به کار میرود.
- اجزای اصلی بهای تمامشده کداماند؟
بهای تمامشده از سه جزء تشکیل میشود: مواد مستقیم مصرفی، دستمزد مستقیم، و سربار ساخت. سربار ساخت شامل هزینههایی مانند برق کارخانه، استهلاک ماشینآلات و حقوق سرپرستان است که نمیتوان آنها را مستقیماً به یک محصول خاص نسبت داد.
- چه تفاوتی بین هزینه ثابت و هزینه متغیر وجود دارد؟
هزینه ثابت مانند اجاره سالن تولید صرفنظر از میزان تولید تغییر نمیکند، اما هزینه متغیر مانند مواد اولیه با حجم تولید بالا و پایین میرود. این تفکیک برای قیمتگذاری سفارشهای خاص و تصمیمگیری درباره افزایش ظرفیت ضروری است.
- چه زمانی باید از روش دستی به سیستم تخصصی هزینهیابی رفت؟
زمانی که حجم تولید، تنوع محصول یا تعداد مراحل تولید از ظرفیت پردازش دستی خارج شود، استفاده از سیستم تخصصی ضروری میشود. ادامه کار با روشهای دستی در این شرایط به دادههای تأخیری و تصمیمهای پرریسک منجر میشود.
- استاندارد حسابداری مرتبط با بهای تمامشده در ایران کدام است؟
استاندارد حسابداری شماره ۸ با عنوان «حسابداری موجودی مواد و کالا» مبنای قانونی محاسبه بهای تمامشده در شرکتهای تولیدی ایران است و چارچوب شناسایی و اندازهگیری هزینههای تولید را تعریف میکند.